Дорогие кредиты не главный тормоз инвестиций
Высокая ключевая ставка влияет на инвестиции, но не является единственной причиной их замедления — деньги у бизнеса есть, но вкладывать их в производство мешают неопределённость, слабый спрос и снижение прибыли.
7 октября, 2026, 05:11 8

Источник:
Тезис о том, что российская экономика тормозит из-за дорогих кредитов, а снижение ключевой ставки до 7–8% немедленно вызовет бум производства, активно используется популистскими силами в давлении на Центробанк и его главу Эльвиру Набиуллину. Однако анализ банковской статистики показывает: деньги у предприятий есть, но вкладывать их в развитие они зачастую не спешат, предпочитая держать средства в банке.
Источник:
Всемирный банк на этой неделе понизил прогноз роста российского ВВП — всего 0,7%. Даже в Европе, которой пророчат скорую рецессию, рост выше. Россия живёт с двузначной ключевой ставкой более трёх лет. Казалось бы, именно здесь и лежит объяснение слабой инвестиционной активности: дорогой кредит удорожает новые заводы, оборудование и модернизацию, увеличивает срок окупаемости и заставляет компании откладывать решения.
Источник:
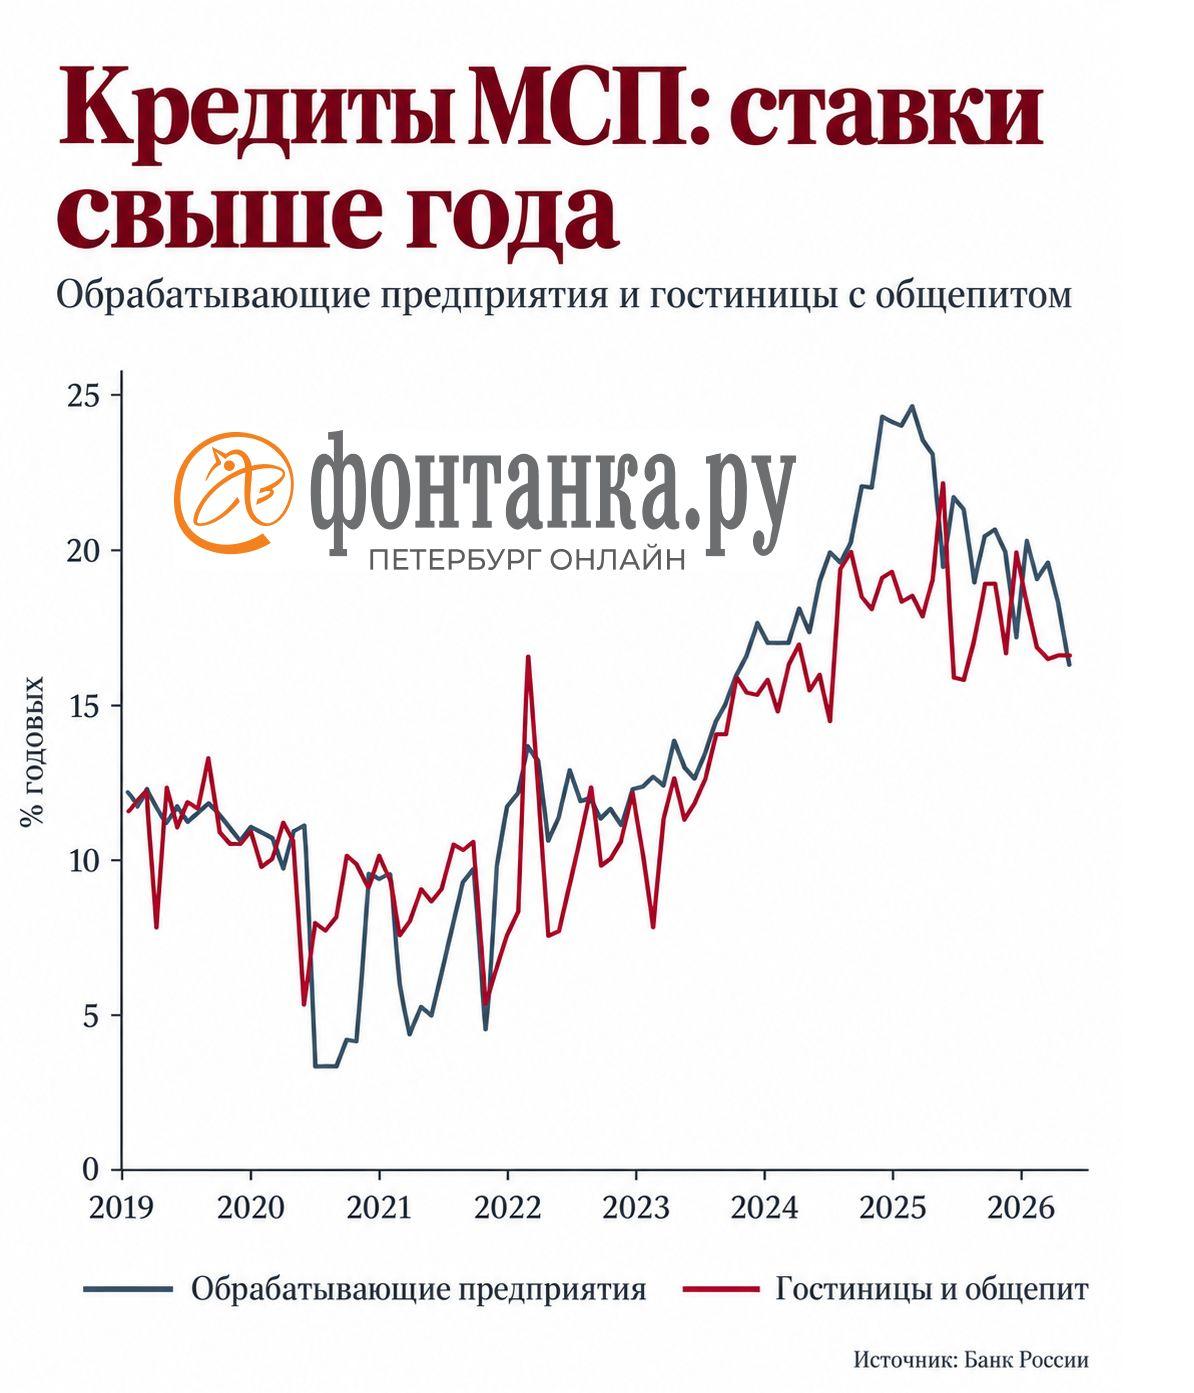
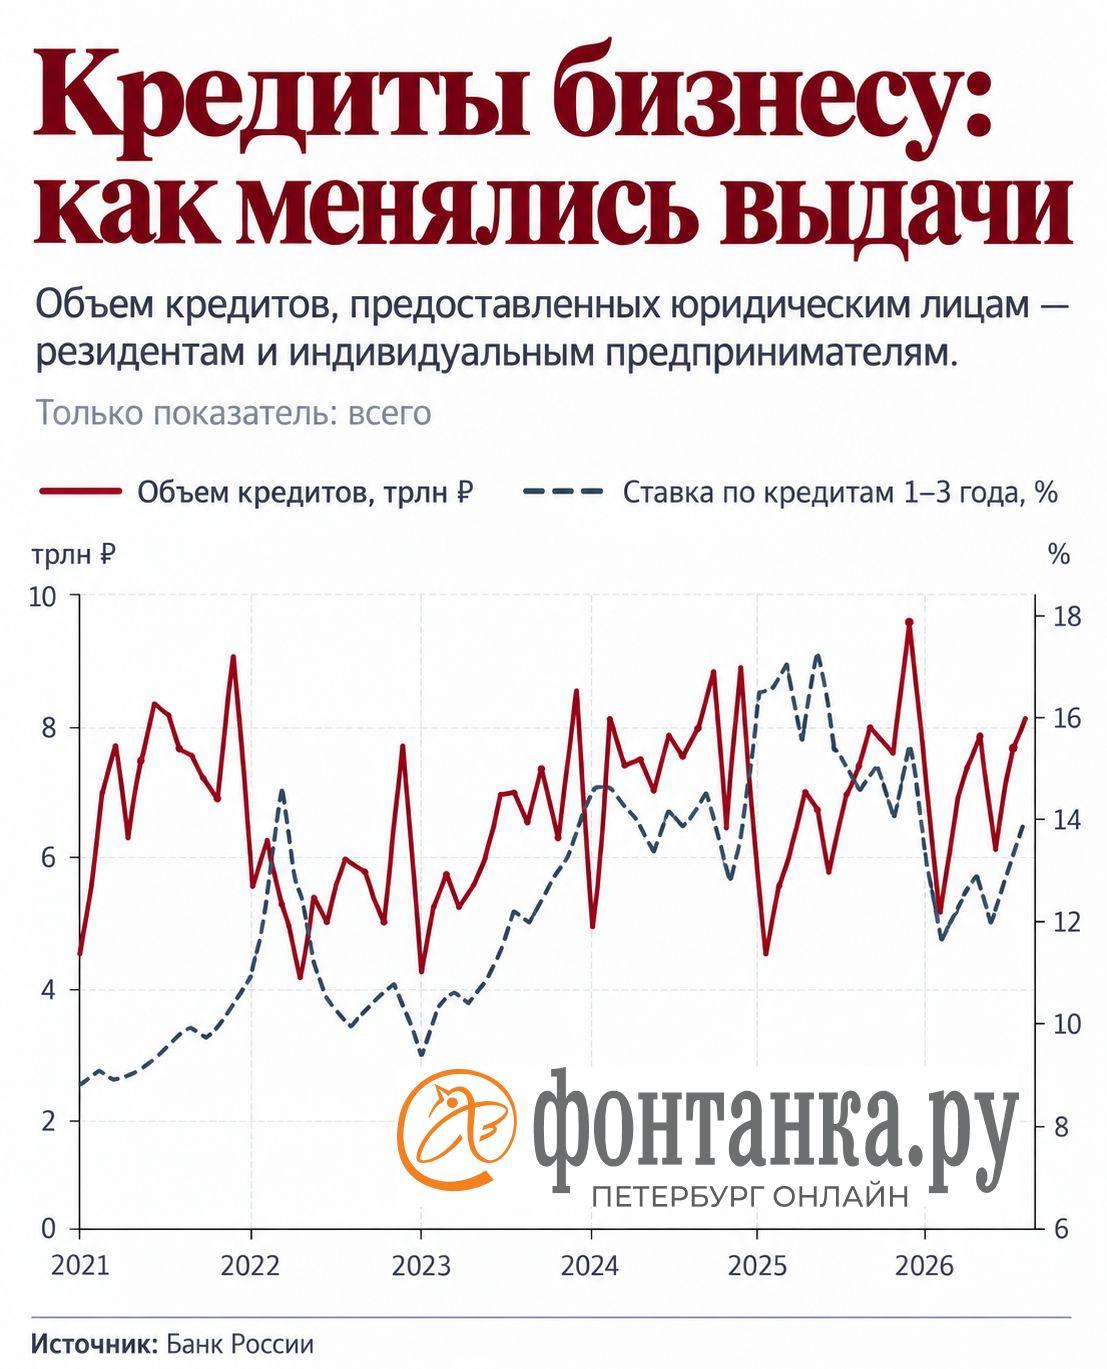
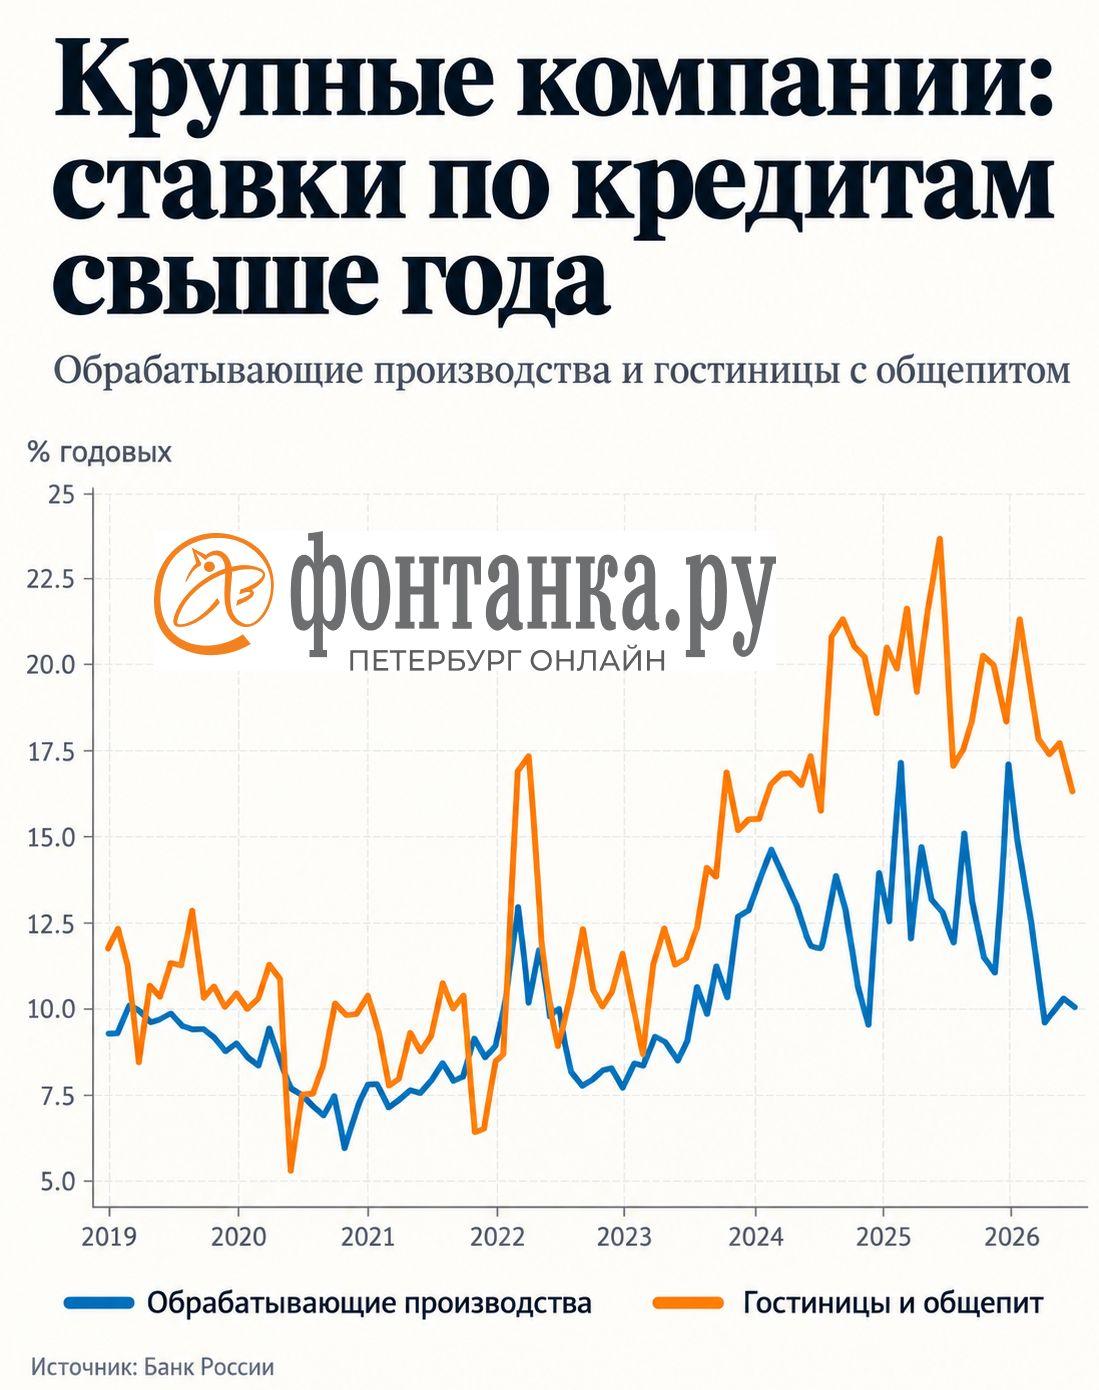
Кредит за последние пять лет действительно сильно подорожал, особенно для малого бизнеса и ИП — заёмные деньги достаются буквально на грани рентабельности. Однако статистика банковской отрасли говорит об обратном: кредиты берут, и в приличных объёмах, даже больше, чем в 2019 и 2021 годах. Средний размер кредита растёт кратно: в июле 2026 года он составил 5,1 млн рублей. Крупный бизнес также берёт не меньше, чем до начала 2022 года. Простая формула «нет дешевого кредита — нет инвестиций» уже не работает: корреляция между ставкой и объёмом выдач практически отсутствует. В начале — середине 2025 года наблюдался некоторый спад, но он не был обусловлен исключительно высокими ставками. В январе 2021 года компании получили 4,5 трлн рублей, в июле 2026-го — 8,1 трлн. Впрочем, в июле 2021-го выдачи составляли примерно те же 8,3 трлн рублей, так что о бурном росте корпоративного кредитования говорить нельзя. Средняя ставка по займам бизнеса сроком от года до трёх лет в отдельные месяцы 2025 года приближалась к 18%, а к июлю 2026-го снизилась до 13,3%.
Источник:
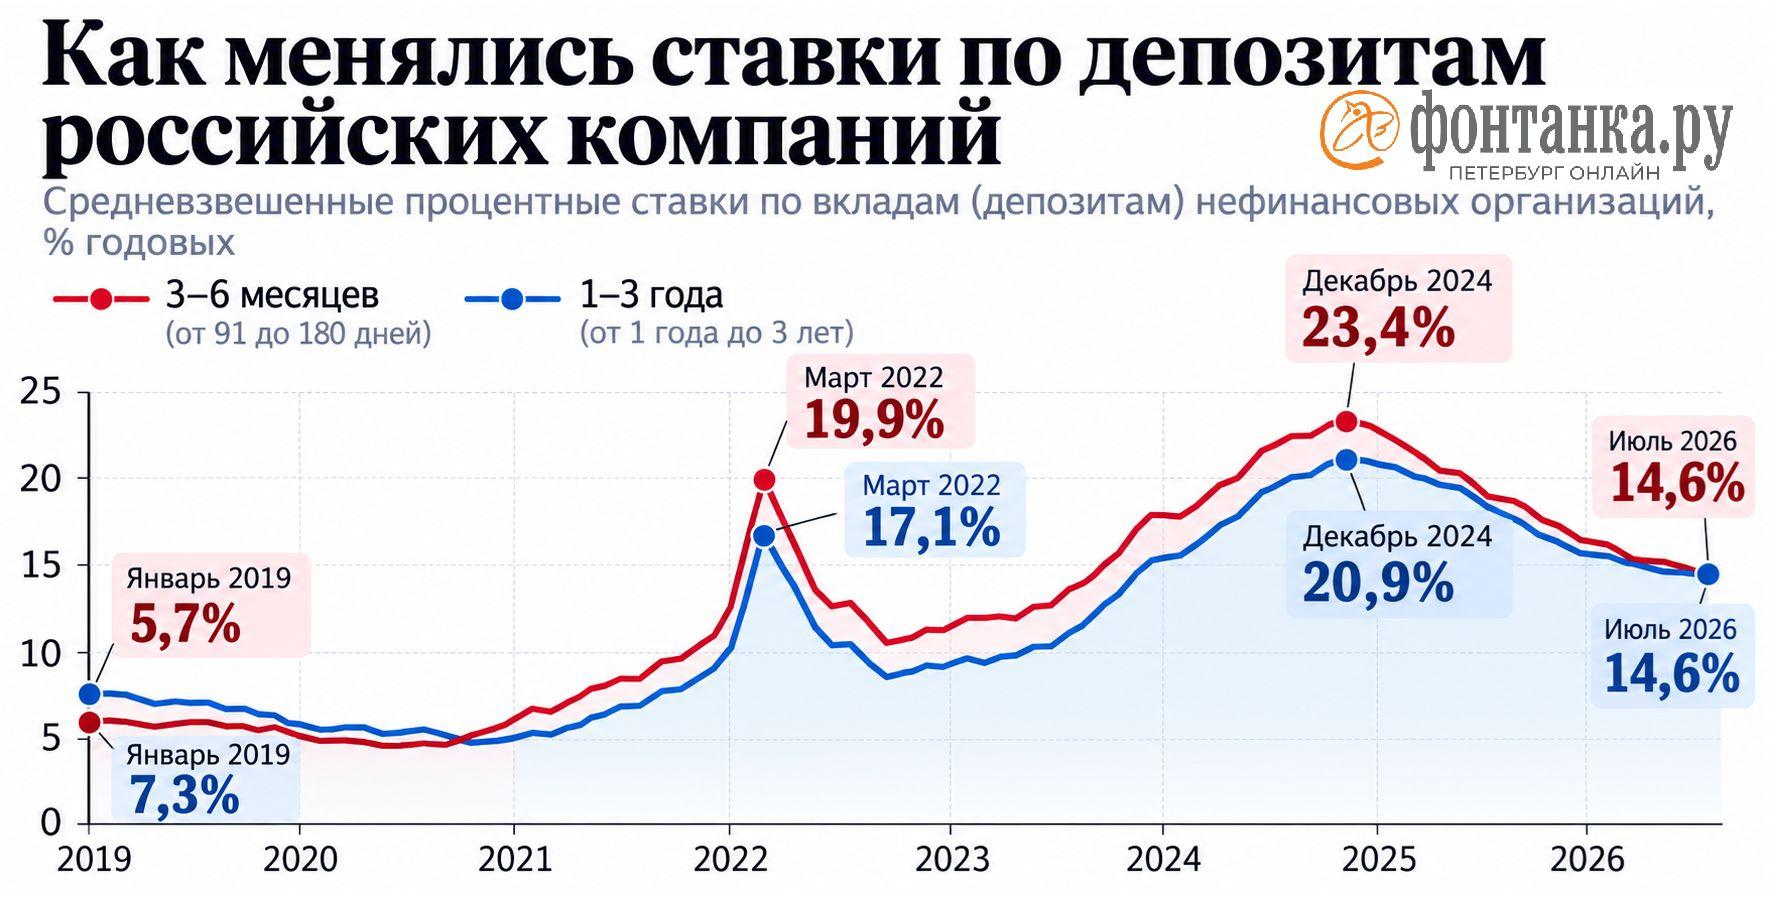
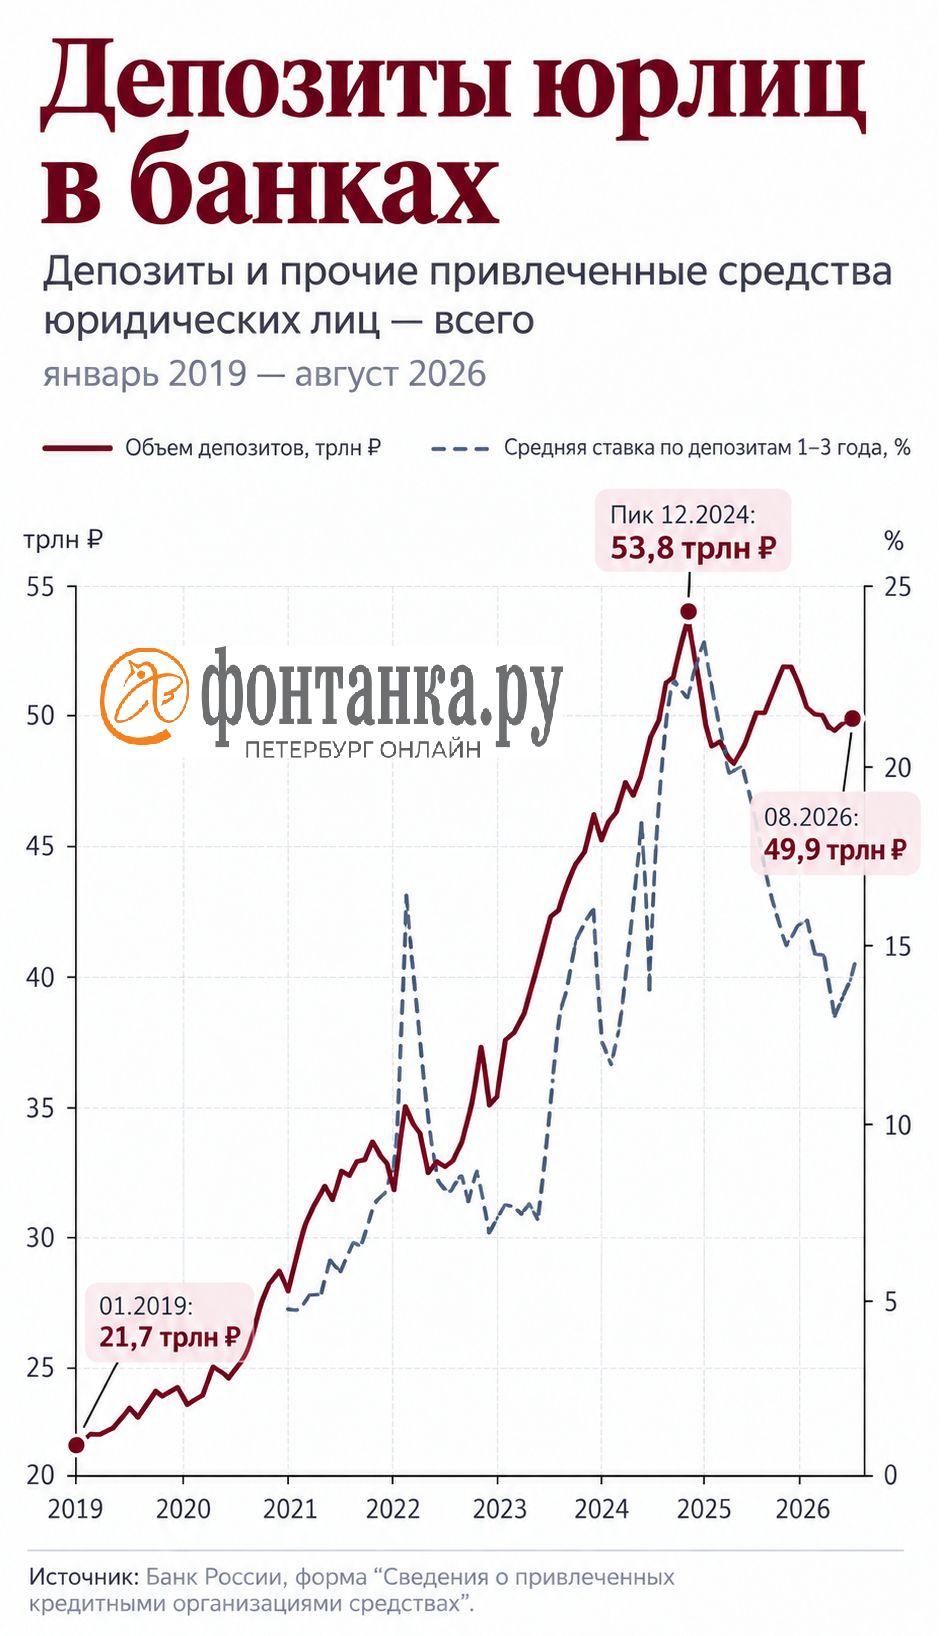
Ещё интереснее выглядит статистика по деньгам самого бизнеса. В январе 2019 года объём депозитов юридических лиц составлял 21,7 трлн рублей, к концу 2024 года он достиг 53,8 трлн, а в августе 2026 года на счетах всё ещё находилось почти 50 трлн — более чем вдвое больше, чем семь с половиной лет назад. Одновременно резко выросла доходность депозитов: если в начале 2021 года средняя ставка по вкладам юрлиц сроком от года до трёх лет была около 4–5%, то в декабре 2024-го она поднималась выше 23%, а в июле 2026 года составляла около 14,6%. Отсюда соблазнительный вывод: деньги у компаний есть, но бизнес предпочитает получать проценты, а не покупать оборудование.
Источник:
В этой логике есть часть ответа, но она не опровергает влияние высокой ставки, а показывает ещё один механизм её сдерживающего действия. Руководитель отдела макроэкономического анализа ФГ «Финам» Ольга Беленькая отмечает, что к высоким ставкам особенно чувствителен инвестиционный спрос, но влияние дорогих денег не ограничивается стоимостью кредита. «Предприятия с чистой денежной позицией могут даже выигрывать от высоких процентных ставок, размещая свободные средства на депозиты», — говорит она. Получается, высокая ставка сдерживает инвестиции даже у компаний, которым не нужны займы: если собственные деньги можно надёжно разместить под двузначный процент, новый производственный проект должен приносить заметно больше, чтобы компенсировать отказ от этого дохода и риски. А рисков у реального проекта много: купить и установить оборудование, найти сотрудников, обеспечить заказы, обслуживать технику и ждать окупаемости несколько лет.
Источник:
Аналитик Freedom Global Владимир Чернов именно в этом видит слабое место тезиса о том, что «высокие ставки ни при чём, потому что деньги у бизнеса есть». «Если компания предпочитает депозит покупке оборудования из-за привлекательного процентного дохода при меньшем риске, это как раз один из механизмов влияния высокой ставки. Он работает даже для предприятий, которым вообще не нужны кредиты. Собственные деньги тоже имеют стоимость, а вкладывая их в производство, бизнес отказывается от практически гарантированных высоких процентов по депозиту», — объясняет он. Таким образом, высокая ставка действует на инвестиции по двум направлениям: для заёмщика удорожает капитал, для компании с собственными средствами повышает доходность альтернативы.
Источник:
Однако почти 50 трлн рублей корпоративных денег в банках — не единая «кубышка». Бизнес нельзя рассматривать как одну гигантскую компанию с единым счётом: деньги и потребность в инвестициях распределены между отраслями крайне неравномерно. Чернов приводит пример: прирост средств юрлиц в отдельные периоды обеспечивают прежде всего крупные нефтегазовые и энергетические компании, но накопление ликвидности у экспортёра не означает, что такие же деньги есть у среднего машиностроительного предприятия. Кроме того, депозит предприятия необязательно является свободным инвестиционным ресурсом — там могут лежать деньги на налоги, зарплаты, расчёты с поставщиками или погашение долгов. Краткосрочно разместить сумму в банке можно, а отправить её в проект с окупаемостью пять–семь лет — совсем другое решение. Наконец, есть статистическая ловушка: депозиты — это остаток на дату, а выдачи кредитов — поток за месяц, поэтому прямое сопоставление некорректно.
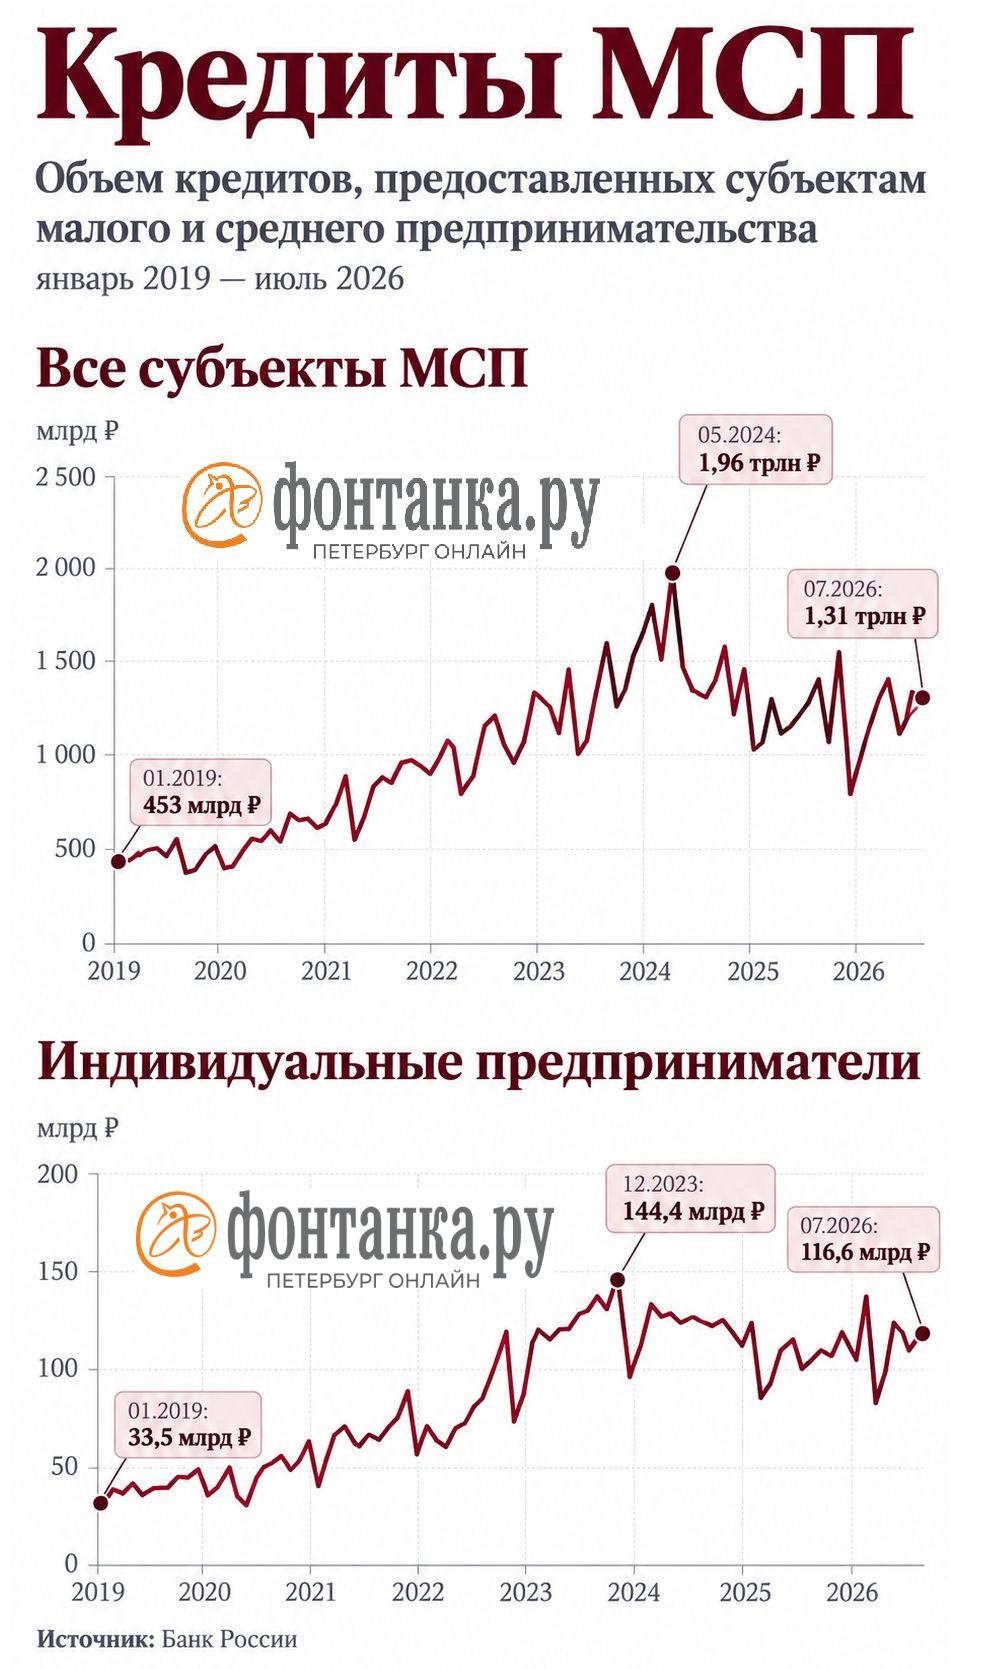
Не всякий выданный кредит является инвестицией. Бизнес берёт деньги на оборотный капитал, закупку подорожавшего сырья, покрытие кассовых разрывов, расчёты с поставщиками или рефинансирование старых обязательств. Поэтому рост выдач при высокой ставке сам по себе не означает, что ставка не влияет на инвестиции. Это видно и на статистике малого бизнеса: объём кредитов МСП в январе 2019 года составлял 453 млрд рублей, а в июле 2026-го — уже 1,31 трлн, в отдельные месяцы 2024 года он приближался к 2 трлн. У индивидуальных предпринимателей месячные выдачи за тот же период выросли с 33,5 млрд до 116,6 млрд рублей. Однако рубль 2026 года позволяет купить меньше оборудования и материалов, чем рубль 2019-го, поэтому номинальный рост кредитования не означает сопоставимого увеличения реального объёма ресурсов.
Есть и ещё одна причина, по которой объяснять инвестиционный спад исключительно ставкой было бы слишком просто. Бизнес вкладывает деньги прежде всего тогда, когда понимает, кому будет продавать дополнительный выпуск. Эта мысль подробно обсуждалась на Финансовом конгрессе Банка России. Заместитель начальника Волго-Вятского главного управления ЦБ Екатерина Богопольская сформулировала её предельно прямо: «Вообще, бизнес осуществляет инвестиции всегда и туда, где видит спрос». По её словам, инвестиционный подъём предыдущих лет во многом подпитывался временными факторами: после ухода иностранных компаний освободились ниши, и отечественные производители начали вкладываться в новые мощности, рассчитывая занять освободившееся место. Постепенно этот ресурс роста начал исчерпываться. «Инвестиции замедлились чем? Вслед за исчерпанием дополнительного спроса, который был обусловлен временными факторами», — объяснила Богопольская. Часть компаний успела нарастить мощности в расчёте на более крупную долю рынка, чем получила, возник эффект переинвестирования. Поэтому для инвестиций «важнее всё-таки спрос и его перспективы». Даже хороший финансовый результат необязательно превращается в капиталовложения: компанию могут ограничивать недостаток работников, оборудования, технологий или отсутствие уверенности в будущем спросе.
Схожие выводы следуют из опросов предприятий Уральского главного управления ЦБ. Его первый заместитель начальника Сергей Коровин главным фактором, тормозящим инвестиции, назвал неопределённость: геополитика и санкции, будущие налоги, регуляторные требования и общее непонимание условий работы через несколько лет. Всё это создаёт «единый фон непредсказуемости», сужающий горизонт планирования: инвесткомитет может не отказаться от проекта, а просто перенести его на более поздний срок. В опросе представителей бизнеса этот фактор главным назвали 47% респондентов. Второе ограничение — прибыль. Это особенно важно потому, что значительная часть капиталовложений финансируется не за счёт банков. Главный экономист группы ВТБ Родион Латыпов на той же дискуссии обращал внимание, что заёмные средства занимают сравнительно небольшую долю в финансировании инвестиций. А Сергей Коровин приводил данные по Уралу: в металлургии собственные средства дают около 70% финансирования вложений в основной капитал, в добыче нефти и газа — до 90%. Поэтому сокращение прибыли быстро превращается в урезание инвестпрограмм даже без отказа банка в кредите. «Прибыль сжалась — соответственно, инвестпрограммы автоматически сокращаются», — резюмировал Коровин.
Ольга Беленькая также отмечает, что зависимость компаний от рыночного кредитования сильно различается: одни работают с госзаказом и получают финансирование по субсидируемым ставкам, другие имеют небольшую долговую нагрузку, третьи очень чувствительны к стоимости заёмных денег. По её мнению, российский бизнес за несколько лет уже отчасти адаптировался к двузначной ключевой ставке, и для многих предприятий разница между 14, 13 и 12% не выглядит принципиальной. «Большинство предприятий ждут оживления спроса при однозначных процентных ставках и не чувствуют особой разницы между ключевой ставкой 14, 13 и 12%. Тем не менее мы уже с середины 2023 года живём в условиях двузначной ключевой ставки», — говорит Беленькая.
Но такая адаптация не бесплатна: она происходит в том числе через стагнацию производства в части гражданских отраслей и сокращение инвестиций в основной капитал в 2025–2026 годах. При этом сама инвестиционная коррекция началась после нескольких лет очень быстрого роста вложений. На Финансовом конгрессе ЦБ участники отдельно обращали внимание на то, что инвестиционный рывок предыдущего периода обеспечивался одновременно импортозамещением, госзаказом, перестройкой логистических цепочек и высокими прибылями предприятий. Эти факторы не могли сохранять одинаковую силу бесконечно. В результате сегодняшнее охлаждение инвестиций оказывается следствием сразу нескольких процессов: дорогие деньги делают часть проектов невыгодной, высокие депозитные ставки создают привлекательную альтернативу вложению собственных средств, снизилась прибыль части компаний, исчерпывается эффект импортозамещения, а неопределённость и недостаток спроса заставляют бизнес откладывать проекты. Поэтому и обратная логика — «достаточно снизить ставку, и предприятия немедленно распечатают депозиты» — слишком проста.
По словам Чернова, первое условие для инвестиций — предсказуемый спрос. Долгосрочные контракты и понятный рынок позволяют хотя бы приблизительно оценить загрузку будущего производства и срок возврата вложений. Второе — предсказуемые налоги, тарифы и регулирование на срок окупаемости проекта. Если компания покупает оборудование на семь лет, но не понимает, какими через два года будут обязательные платежи и правила работы, она закладывает эту неопределённость в требуемую доходность. Чем выше риск, тем привлекательнее становится решение просто подождать. Третье условие — доступность самого оборудования, комплектующих, инфраструктуры и специалистов. Покупка промышленного робота сама по себе не повышает производительность: производство необходимо перестроить, написать программное обеспечение, подготовить работников и обеспечить загрузку новой мощности. И лишь вместе со всем этим работает снижение инфляции и долгосрочной стоимости денег. Оно одновременно удешевляет кредит и уменьшает доходность безрискового хранения собственных средств, делая реальные инвестиции относительно привлекательнее.
В этом и состоит главное противоречие нынешней ситуации. У российского корпоративного сектора действительно много денег в банках. Кредитование даже при высоких ставках продолжается. Однако наличие денег само по себе не создаёт инвестиционный проект. Высокая ставка — важная часть проблемы, но не единственная. Она поднимает цену кредита и одновременно устанавливает для любого нового проекта высокую планку доходности. Однако даже ставка в несколько раз ниже не заставит компанию строить завод, если она не понимает, кто купит его продукцию, какими будут правила работы и окупятся ли вложения. Чтобы бизнес действительно начал массово менять депозиты на станки, ему нужны не только дешёвые деньги. Ему прежде всего нужно снова увидеть экономический смысл вкладывать их в производство.
Читайте также
















Игры
12+
Аномальная рыбалка
Рыбачь в мире после катастрофы. Лови мутантов, находи артефакты, участвуй в рейдах и раскрывай тайны этого мира.
6+
Шарики: первое место
Лопай шарики в залипательной игре, проходи уровни, покоряй новые рекорды и занимай первые места!
6+
Северное слияние
Новый хит для любителей игры жанра Соедини 3!
6+
Магический мир
Уникальная игра, объединяющая популярные механики Match3 и пошаговые бои!
18+
Warfare 1942
Испытайте захватывающие сражения Второй мировой войны: быстрые бои, огромный арсенал, настройка, танки и стратегия на разнообразных картах!